Mouv by LCL

Captures d’écran
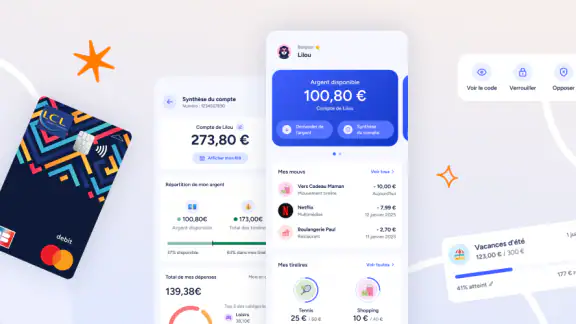
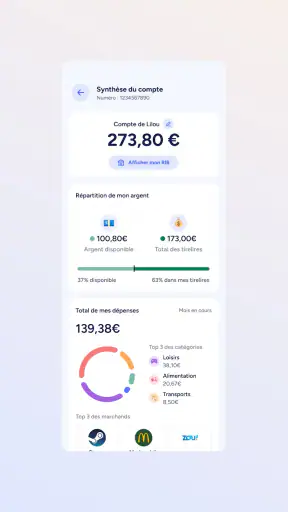
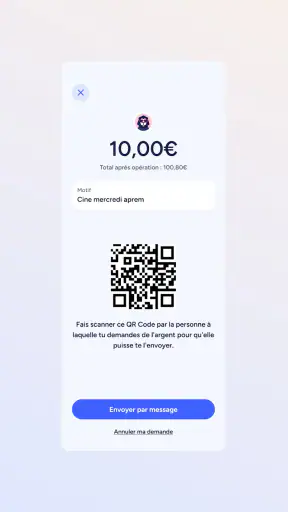
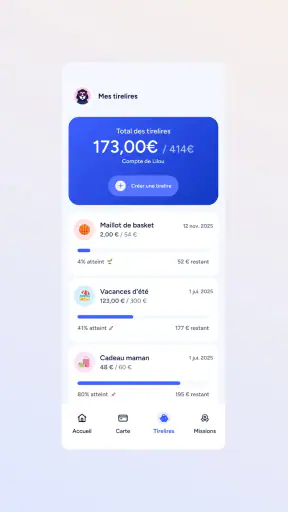
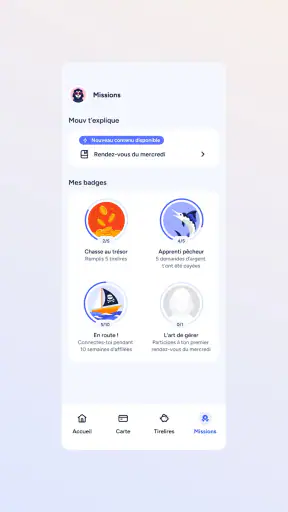
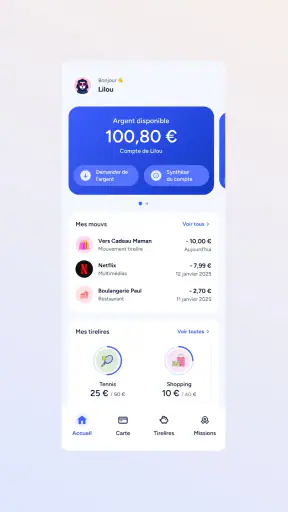
Détails
- Note
- 15.00 avis
- Version
- 1.3.1
- Développeur
- LCL - Le Crédit Lyonnais
Analyse par Norviv
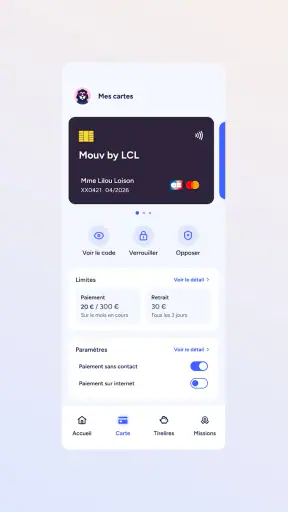
Quand on a entre 10 et 17 ans et qu’on utilise une MaCarteLCL, gérer son argent demande surtout de comprendre ce qui se passe entre une dépense, le compte familial et les habitudes du quotidien. C’est précisément dans cet espace que Mouv by LCL prend place. J’ai abordé cette application comme un outil de suivi financier pour adolescent, et non comme une simple vitrine bancaire. Son intérêt dépend beaucoup de la manière dont le jeune et ses parents se partagent les étapes : regarder, vérifier, expliquer, puis ajuster.
Développée par LCL - Le Crédit Lyonnais, cette application gratuite appartient à la catégorie Finance. Elle vise un public très précis : les jeunes de 10 à 17 ans qui disposent d’une MaCarteLCL. Cette spécialisation est à la fois sa meilleure qualité et sa principale limite. Elle évite de proposer une expérience bancaire adulte inutilement chargée, mais elle ne convient pas à quelqu’un qui cherche une application de budget indépendante ou un compte ouvert à tous.
De la dépense au suivi : comment Mouv by LCL s’intègre dans la vie quotidienne
Quand je pense à la place de Mouv by LCL dans le quotidien, je vois surtout un outil qui aide à transformer les petites dépenses en occasions de mieux décider. Pour qu’il soit vraiment utile, je préfère l’associer à un repère concret — une sortie prévue, un achat à venir ou la somme que l’on veut garder de côté — plutôt qu’à une consultation sans objectif. Cette logique permet ensuite de réfléchir à la rapidité et à la simplicité attendues lors de chaque ouverture.
Le bon point de départ : savoir ce que l’on veut vérifier
Avant d’ouvrir l’application, il faut distinguer deux besoins. Un adolescent peut vouloir comprendre où en est son argent après un achat, tandis qu’un parent peut surtout vouloir accompagner cette autonomie sans devoir tout expliquer à chaque fois. Mouv by LCL est intéressante lorsque ces deux attentes se rejoignent. Elle sert alors de point de repère commun, plutôt que de remplacer une discussion.
Dans une situation très concrète, imaginons un achat effectué après les cours : une boisson, un livre ou un petit accessoire. Le jeune peut consulter l’application pour retrouver la trace de cette dépense et vérifier que son solde correspond à ce qu’il pense avoir dépensé. Le geste important n’est pas seulement de regarder un chiffre. C’est de relier l’achat réel à l’état du compte, puis d’en tirer une décision pour le reste de la semaine.
J’apprécie cette logique parce qu’elle transforme la carte en occasion d’apprentissage. Un adolescent qui consulte régulièrement son suivi comprend progressivement qu’une somme dépensée aujourd’hui ne sera plus disponible demain. Ce n’est pas spectaculaire, mais c’est beaucoup plus utile qu’une interface qui se contente d’afficher des informations sans encourager la vérification.
Une consultation qui doit rester simple
Pour ce public, la simplicité compte davantage que la profusion d’options. Une application financière destinée à un jeune ne doit pas donner l’impression d’entrer dans un espace réservé aux spécialistes. Mouv by LCL a du sens lorsqu’elle permet de retrouver rapidement les informations liées à l’usage de la MaCarteLCL, sans obliger l’utilisateur à parcourir des écrans conçus pour un adulte qui gère plusieurs produits financiers.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
Mon conseil est de l’utiliser à des moments réguliers, par exemple après une sortie ou avant de recevoir de l’argent de poche. Cette routine est plus efficace qu’une consultation uniquement après un problème. Elle permet de repérer une dépense oubliée, de vérifier une somme restante et de préparer un achat à venir. L’application devient alors un carnet de bord numérique, avec une utilité concrète dans la journée.
Il faut toutefois garder une attente réaliste. Mouv by LCL n’est pas à considérer comme un conseiller personnel qui déciderait à la place de l’utilisateur. Le jeune doit encore interpréter ce qu’il voit et faire le lien avec ses priorités. Pour un premier contact avec la gestion d’argent, cette responsabilité est saine, mais elle peut sembler limitée à celui qui attend des recommandations automatiques ou un accompagnement très détaillé.
Le passage de la carte à l’application
La valeur de l’outil apparaît surtout dans le passage entre le geste physique et l’information numérique. La MaCarteLCL sert à payer ; l’application sert à prendre du recul sur ce paiement. Cette séparation clarifie le rôle de chacun. La carte répond au besoin immédiat, tandis que le téléphone permet de vérifier et de réfléchir.
Dans mon usage, le meilleur réflexe consiste à ne pas attendre la fin du mois pour regarder l’ensemble. Une vérification rapprochée réduit les oublis et rend les erreurs plus faciles à repérer. Si un montant semble inattendu, le jeune peut en parler rapidement avec son parent au lieu de découvrir le problème après plusieurs achats. C’est un avantage discret, mais important pour construire une relation plus sereine avec l’argent.
Cette méthode évite aussi un piège fréquent : croire que le solde disponible représente automatiquement une somme que l’on peut dépenser sans réfléchir. Le solde indique une situation à un instant donné ; il ne connaît pas les projets du jeune, les dépenses prévues ou les engagements familiaux. Pour cette raison, j’utiliserais l’application avec une règle simple : consulter, nommer la dépense, puis décider ce qui reste réellement disponible pour le reste de la période.
Le rôle des parents dans le parcours
Le fonctionnement prend tout son sens lorsque le parent accompagne sans contrôler chaque geste. Le jeune peut d’abord consulter seul, puis poser une question précise : pourquoi une opération apparaît-elle ainsi, combien peut-il garder pour une sortie, ou comment éviter de dépenser toute sa réserve en une seule fois ? Cette manière de faire donne à l’application une fonction de médiation entre l’enfant et l’adulte.
Le parent conserve naturellement une place importante, car l’utilisateur est mineur. Mouv by LCL ne devrait donc pas être présentée comme un espace totalement autonome. Elle aide le jeune à devenir plus attentif, mais elle ne supprime pas le besoin d’un cadre familial. La bonne approche consiste à définir ensemble des habitudes de consultation et des règles de discussion, plutôt qu’à transformer chaque ouverture de l’application en contrôle.
Un détail pratique mérite d’être gardé en tête : l’expérience dépend du fait que le jeune possède bien une MaCarteLCL. Sans cette condition, l’application perd son intérêt principal. Elle n’est pas un outil général pour suivre n’importe quel compte ou n’importe quelle carte. Cette dépendance rend le parcours cohérent pour les familles déjà chez LCL, mais beaucoup moins pertinent pour les autres.
Quand l’information doit passer d’un utilisateur à l’autre
Le véritable transfert ne se fait pas seulement entre la carte et le téléphone. Il se fait aussi entre le jeune et le parent. L’adolescent consulte, le parent aide à interpréter, puis chacun peut revenir à une décision concrète : attendre avant un achat, prévoir une dépense ou comprendre pourquoi le solde a baissé.
Cette étape est essentielle parce qu’une application bancaire ne peut pas deviner le contexte d’une dépense. Elle peut afficher une information, mais elle ne sait pas si l’achat était prévu, urgent, partagé avec quelqu’un ou simplement impulsif. C’est ici que Mouv by LCL montre ses limites fonctionnelles tout en révélant son intérêt éducatif : elle fournit un support de conversation, pas une conversation complète.
Je trouve utile d’éviter les échanges trop vagues. Au lieu de demander seulement « combien reste-t-il ? », il vaut mieux poser une question liée à l’objectif : « combien veux-tu garder pour la sortie de samedi ? ». Cette formulation transforme l’application en outil de planification. Elle aide à passer de la consultation passive à une décision mesurable, sans avoir besoin d’un système compliqué.
Ce que l’on obtient après quelques consultations
Le résultat attendu n’est pas une analyse financière sophistiquée. C’est une meilleure visibilité sur les dépenses liées à la MaCarteLCL et une progression vers davantage d’autonomie. Un jeune qui prend l’habitude de vérifier son argent peut plus facilement anticiper une sortie, comprendre une baisse de solde et expliquer ses choix à ses parents.
Dans ce cadre, l’application est particulièrement adaptée aux premières expériences bancaires. Elle accompagne un âge où l’on commence à gérer de petites décisions régulières, sans imposer l’univers complexe d’une application bancaire adulte. Je la recommanderais donc à une famille qui cherche un support simple pour apprendre à suivre l’argent, surtout si les parents veulent rester disponibles pour répondre aux questions.
Elle peut également servir de point de transition. Au début, le parent peut guider presque chaque consultation. Ensuite, le jeune peut prendre l’habitude de vérifier seul et ne solliciter l’adulte qu’en cas de doute. Cette progression est plus intéressante qu’un accompagnement identique pour tout le monde, car elle laisse la responsabilité grandir avec l’expérience.
Les limites qui apparaissent dans la pratique
La première limite tient à son public fermé. Si l’on n’a pas entre 10 et 17 ans ou si l’on n’utilise pas une MaCarteLCL, il ne s’agit probablement pas du bon outil. Un adulte qui veut regrouper plusieurs comptes, suivre ses charges mensuelles ou gérer un budget détaillé aura davantage intérêt à utiliser l’application bancaire correspondant à ses propres besoins.
La deuxième concerne la profondeur de l’accompagnement. Pour apprendre les bases, une interface ciblée peut être rassurante. En revanche, un utilisateur qui attend des catégories budgétaires avancées, des projections ou une gestion très complète risque de trouver l’expérience trop étroite. Ce n’est pas forcément un défaut de conception : c’est la conséquence directe d’un produit pensé pour un adolescent et une carte précise.
La troisième limite est pédagogique. L’application peut aider à voir, mais elle ne garantit pas que le jeune comprendra immédiatement. Un affichage clair ne remplace pas la notion de budget, de priorité ou de dépense imprévue. Si la famille cherche une solution qui enseigne automatiquement ces notions, elle devra compléter Mouv by LCL par des explications et des habitudes concrètes.
Il faut aussi accepter qu’un suivi numérique ne rende pas les dépenses plus faciles à maîtriser par magie. Certains adolescents consulteront souvent, d’autres uniquement après une alerte familiale ou une inquiétude. Le résultat dépend donc beaucoup de la routine installée autour de l’application. Je la vois comme un outil qui facilite un comportement utile, pas comme un mécanisme qui impose ce comportement.
Comparaison avec les alternatives habituelles
Face à l’application bancaire classique d’un parent, Mouv by LCL paraît plus ciblée. Une interface adulte peut être plus complète, mais elle risque aussi de présenter des informations et des fonctions qui ne correspondent pas aux besoins d’un jeune. Pour suivre une MaCarteLCL et comprendre ses premières dépenses, l’approche dédiée est plus logique.
Face à une application de budget indépendante, le choix dépend de l’objectif. Une application généraliste peut offrir davantage de personnalisation, mais elle ne sera pas forcément reliée à l’environnement bancaire du jeune. Elle peut aussi demander une organisation supplémentaire pour saisir ou classer les dépenses. Mouv by LCL est préférable lorsque la priorité est de rester dans le cadre LCL et de garder un parcours compréhensible pour un adolescent.
Face à un simple relevé consulté de temps en temps, l’application a un avantage de proximité. Le téléphone est déjà utilisé au quotidien, ce qui rend le suivi plus accessible. Mais un relevé peut suffire à une famille qui ne souhaite pas installer une expérience dédiée. Dans ce cas, Mouv by LCL apporte surtout une présentation adaptée au jeune et une occasion de créer une routine, pas nécessairement une révolution dans le suivi bancaire.
Compatibilité, coût et repères actuels
L’application est gratuite et classée PEGI 3, ce qui correspond à son positionnement familial. Elle fonctionne à partir d’Android 10, un point à vérifier avant l’installation sur un appareil plus ancien. Sa version actuelle est la 1.3.1, et elle a été publiée le 16 juillet 2025. Ces repères sont utiles pour savoir si le téléphone utilisé à la maison pourra l’accueillir dans de bonnes conditions.
Sa présence reste encore relativement modeste, avec plus de 10 000 installations et une moyenne de 3,6 sur 5 basée sur 40 évaluations. Je prends ces chiffres comme un signal de prudence plutôt que comme un verdict. Ils montrent que l’application a déjà trouvé son public, tout en rappelant qu’il s’agit d’un service spécialisé et encore jeune. Les 15 avis disponibles peuvent aider à repérer les retours récents, mais je privilégierais surtout un essai dans la situation réelle de la famille.
À qui je la conseillerais réellement
Je la conseillerais d’abord aux familles déjà clientes de LCL, dont l’adolescent utilise une MaCarteLCL et commence à gérer ses dépenses. Elle est aussi pertinente pour un parent qui veut donner plus d’autonomie sans abandonner le dialogue. Dans ce contexte, le parcours est cohérent : la carte sert au paiement, l’application aide à vérifier, et la discussion familiale transforme l’information en apprentissage.
Je serais plus réservé pour un jeune qui cherche un outil de budget complet ou pour une famille qui utilise plusieurs banques. Dans ces situations, une solution plus large pourrait mieux centraliser les informations et les objectifs. De même, si le parent veut uniquement surveiller les dépenses sans laisser au jeune une place active, l’application risque de ne pas produire tout son bénéfice.
Mon avis final est donc favorable, mais ciblé. Mouv by LCL est surtout une passerelle vers l’autonomie financière, pas une banque miniature universelle. Elle fonctionne bien lorsque l’on suit un parcours simple : le jeune utilise sa MaCarteLCL, consulte ce qui s’est passé, en parle si nécessaire, puis adapte ses choix. Si c’est exactement le besoin de votre famille, l’application mérite d’être essayée. Si vous cherchez des outils budgétaires avancés ou une solution indépendante de LCL, mieux vaut regarder ailleurs.
Foire aux questions
01Qu’est-ce que Mouv by LCL et à qui s’adresse cette application ?
Mouv by LCL est une application mobile conçue pour accompagner les clients dans la gestion de leurs opérations bancaires au quotidien. Elle permet notamment de consulter ses comptes, suivre ses dépenses et accéder à différents services depuis un smartphone. L’application s’adresse principalement aux clients LCL, notamment aux jeunes utilisateurs et aux personnes qui souhaitent gérer leur budget de manière plus simple et autonome.
02Quelles opérations peut-on effectuer avec Mouv by LCL ?
Depuis Mouv by LCL, l’utilisateur peut généralement consulter le solde de ses comptes, visualiser les opérations récentes, suivre ses mouvements d’argent et accéder à certaines fonctionnalités bancaires proposées par LCL. Selon son profil et les services activés, il peut également gérer ses moyens de paiement, effectuer des virements ou contacter son conseiller. Les options disponibles peuvent varier selon le contrat détenu.
03L’application Mouv by LCL est-elle sécurisée ?
La sécurité constitue un aspect essentiel de l’application. L’accès nécessite une authentification et certaines opérations sensibles peuvent demander une validation supplémentaire. Il est recommandé d’utiliser un code personnel difficile à deviner, de protéger son téléphone avec un verrouillage d’écran et de ne jamais communiquer ses identifiants. Pour éviter les risques, téléchargez uniquement l’application depuis les boutiques officielles Android ou iOS.
04Mouv by LCL est-elle gratuite et faut-il être client LCL pour l’utiliser ?
Le téléchargement de Mouv by LCL peut être gratuit depuis Google Play ou l’App Store, mais l’accès aux fonctionnalités dépend des conditions liées aux produits et services LCL. La plupart des fonctions bancaires nécessitent d’être client et de disposer d’identifiants valides. Certaines opérations ou certains services peuvent toutefois être soumis aux tarifs prévus dans votre convention bancaire, qu’il est conseillé de consulter.
05Que faire si je rencontre un problème de connexion ou si l’application ne fonctionne pas correctement ?
En cas de difficulté, commencez par vérifier votre connexion Internet, mettre l’application à jour et redémarrer votre appareil. Assurez-vous également d’utiliser les bons identifiants et que la date et l’heure du téléphone sont correctement réglées. Si le problème persiste, évitez de multiplier les tentatives et contactez LCL par un canal officiel. Le support ou votre conseiller pourra vous aider à rétablir l’accès en toute sécurité.


